
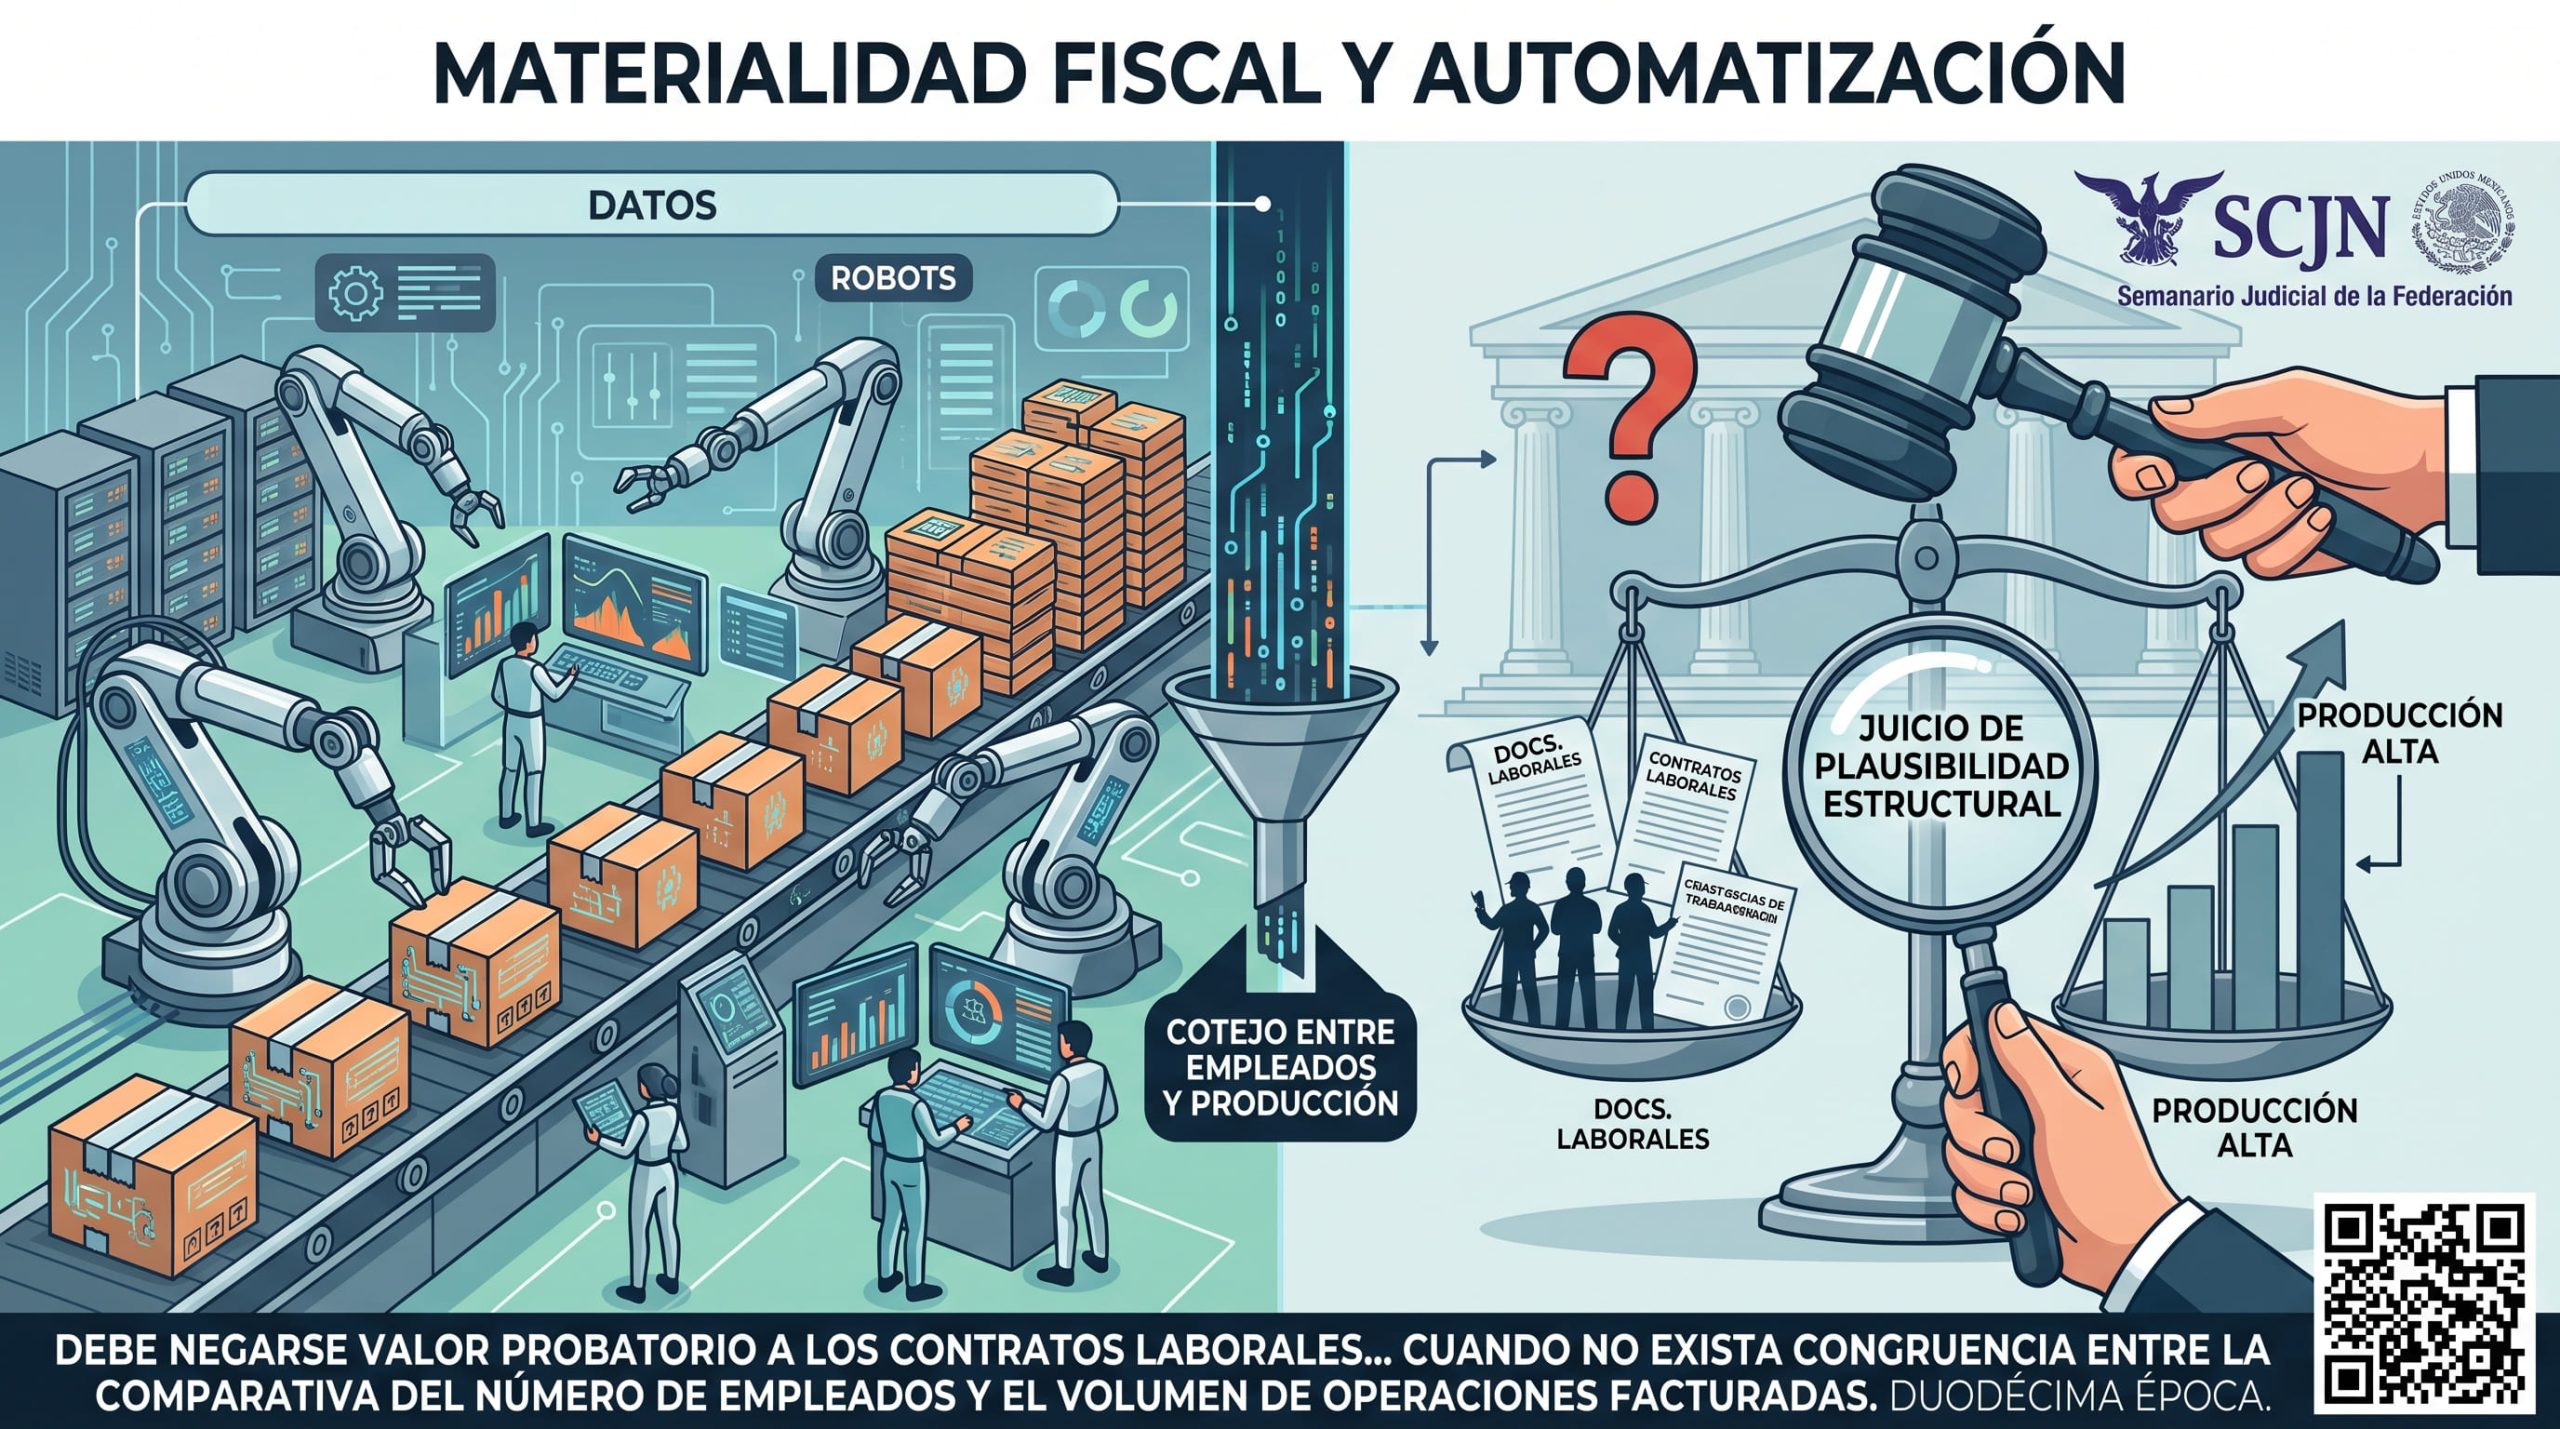
La reciente publicación de la Tesis Aislada 2032639 por parte de los Tribunales Colegiados de Circuito ha introducido un precedente peligroso en materia de comprobación de operaciones (Artículo 69-B del CFF). Al permitir que las Salas del Tribunal Federal de Justicia Administrativa (TFJA) invaliden pruebas documentales argumentando una supuesta «incongruencia» entre el número de empleados y el volumen de producción bajo el manto de las «máximas de la experiencia», se incurre en un grave defecto procesal y una violación a la seguridad jurídica.
I. La desnaturalización de las «máximas de la experiencia» en el contencioso administrativo.
En el marco del procedimiento establecido en el artículo 69-B del Código Fiscal de la Federación (CFF), la carga de desvirtuar la presunción de inexistencia de operaciones recae en el contribuyente, quien debe demostrar la materialidad de los actos que amparan sus comprobantes fiscales. No obstante, la valoración de las pruebas ofrecidas para tal fin debe ceñirse a los principios de objetividad, congruencia y fundamentación legal que rigen el actuar de las autoridades y de los tribunales administrativos.
La tesis aislada 2032639 legitima la actuación del TFJA al negar valor probatorio a contratos y constancias laborales bajo el argumento de que, aplicando un «sistema de valoración racional y a la máxima de la experiencia», una plantilla laboral reducida no puede sostener un determinado volumen de operaciones facturadas. El error dogmático de este precedente reside en la grave confusión entre lo que constituye el sentido común y lo que representa un conocimiento técnico especializado.
Las máximas de la experiencia, en la teoría general del proceso, son aquellas nociones de dominio público, conocidas por cualquier persona de cultura media en un tiempo y lugar determinados. Sin embargo, los niveles de productividad, los ratios de eficiencia industrial y las capacidades operativas de una empresa manufacturera no son, bajo ninguna circunstancia, del conocimiento general de la población ni del juzgador.
Al asumir que un número «X» de empleados es incapaz de producir un volumen «Y» de mercancías, el magistrado de la Sala abandona su rol de perito en derecho para erigirse, indebidamente, en un experto en ingeniería industrial, administración de operaciones y gestión de cadenas de suministro.
II. La prueba pericial como requisito sine qua non para desvirtuar la capacidad operativa.
Si la autoridad fiscal (y posteriormente la Sala del TFJA al confirmar la validez de la resolución) sostiene que los «medios humanos disponibles» resultan insuficientes frente al «volumen de producción declarado» —lo que el Tribunal Colegiado denomina un juicio de plausibilidad estructural—, estamos ante un pronunciamiento eminentemente técnico. En la el ámbito procesal, todo hecho o circunstancia que requiera conocimientos especiales para su apreciación debe ser objeto de prueba pericial.
El contribuyente, al exhibir sus contratos laborales, registros del IMSS, recibos de nómina y comprobantes de pago, cumple con su carga de demostrar que cuenta con personal contratado. La prueba documental acredita la existencia del vínculo y la disposición del capital humano. Si la autoridad fiscalizadora pretende restar eficacia a dichos documentos argumentando que el número de trabajadores es insuficiente para la producción facturada, la carga de la prueba se revierte operativamente hacia la autoridad.
Para desvirtuar válidamente la suficiencia operativa, la autoridad debería aportar, dentro de su procedimiento, dictámenes periciales (en materia contable, industrial o administrativa) que analicen el modelo de negocio específico del contribuyente. Del mismo modo, la Sala del TFJA no puede suplir esta deficiencia probatoria de la autoridad mediante «inferencias lógicas».
« Un juzgador no puede dictaminar oficiosamente cuántos trabajadores son idóneos para sostener una operación comercial; hacerlo sin el respaldo de una prueba pericial convierte la sentencia en un acto de arbitrariedad disfrazado de raciocinio judicial.»
Permitir que un tribunal determine, a simple vista y mediante una simple operación aritmética de empleados contra facturas, si una empresa es productivamente «congruente», es destruir la naturaleza científica de la prueba. El juzgador carece de los elementos para medir tiempos, movimientos, uso de maquinaria, eficiencia térmica o logística de la planta revisada. Por tanto, la negativa de valor probatorio sostenida en el criterio analizado se funda en una apreciación meramente subjetiva que deja en absoluto estado de indefensión al gobernado.
III. El rieso de la «plausabilidad estructural»: Inseguridad jurídica para la innovación corporativa.
Más allá del estricto rigor procesal, el criterio establecido en la Tesis 2032639 resulta alarmante desde la perspectiva del desarrollo empresarial, el compliance y la realidad comercial contemporánea.
La relación entre nómina y producción dejó de ser lineal hace décadas. Hoy en día, la competitividad de las empresas se basa precisamente en producir más con menos recursos humanos mediante la automatización, la implementación de inteligencia artificial, la robótica en líneas de ensamblaje, la maquila de procesos de negocio y la eficiencia en la cadena de suministro.
Bajo la óptica del Tribunal Colegiado, una empresa altamente tecnificada que logra facturar millones de pesos con apenas cinco empleados operativos (porque sus procesos están enteramente automatizados o porque terceriza estratégicamente ciertas fases no sustantivas) será inmediatamente catalogada como «incongruente» y sospechosa de simular operaciones. Se castiga la eficiencia y se asume la presunción de dolo ante la innovación.
Este precedente genera una enorme inseguridad jurídica para las empresas de base tecnológica, las comercializadoras de alto volumen y las industrias que operan bajo modelos lean manufacturing. Obliga a los corporativos no solo a defender la materialidad de sus entregables, sino a tener que «educar» al tribunal sobre su modelo de negocio, asumiendo la carga de probar por qué su personal es tan eficiente.
Conclusión.
La tesis aislada (II Región) 10.5 A (12a.) es un claro ejemplo de exceso jurisdiccional en materia de apreciación probatoria. Al disfrazar la ignorancia técnica sobre los procesos industriales bajo la figura de las «máximas de la experiencia», se convalida que la autoridad fiscal y el TFJA determinen la inexistencia de operaciones con base en meras suposiciones.
Es imperativo que la defensa fiscal combata frontalmente este tipo de resoluciones mediante el ofrecimiento estratégico de pruebas periciales desde la sede administrativa y el juicio de nulidad, demostrando que la suficiencia operativa no es una cuestión de «sentido común», sino de ciencia administrativa. Asimismo, será tarea de la Suprema Corte de Justicia de la Nación enmendar este rumbo jurisprudencial, limitando a las Salas del TFJA a su ámbito de competencia: la aplicación estricta del derecho, y no la ingeniería de producción.
Lic. Diego González Martínez.


